Clareza para decidir.
Presença para conduzir.

Orientação jurídica responsável, com atenção aos fatos, aos riscos e às escolhas de cada cliente.

Descer

Escritório em Santa Maria · RS

“Confiança, responsabilidade e atendimento pessoal: aquilo que é essencial à relação entre advogado e cliente.” Nossa visão

O escritório

Uma advocacia moderna, sem perder a proximidade.

A Carús Guido Advocacia nasce do compromisso de aliar aprofundamento jurídico, método de trabalho e atendimento pessoal. Cada cliente é atendido diretamente pelo advogado responsável, com comunicação objetiva do início ao fim.

Incorporamos novas ferramentas e métodos que trazem mais precisão e agilidade, sem abrir mão do estudo cuidadoso de cada caso.

Missão

Prestar uma advocacia técnica, estratégica e próxima, compreendendo cada caso em sua individualidade e buscando soluções jurídicas capazes de produzir resultados concretos e segurança para nossos clientes. Atuamos com clareza, responsabilidade e atenção aos detalhes, transformando questões jurídicas complexas em caminhos compreensíveis e bem definidos.
Visão

Consolidar uma advocacia moderna, eficiente e reconhecida pela qualidade de sua atuação, capaz de aliar experiência profissional e aprofundamento jurídico, sem perder o que é essencial à relação entre advogado e cliente: confiança, responsabilidade e atendimento pessoal. Buscamos evoluir continuamente, com ferramentas e métodos que tragam mais precisão, agilidade e qualidade.

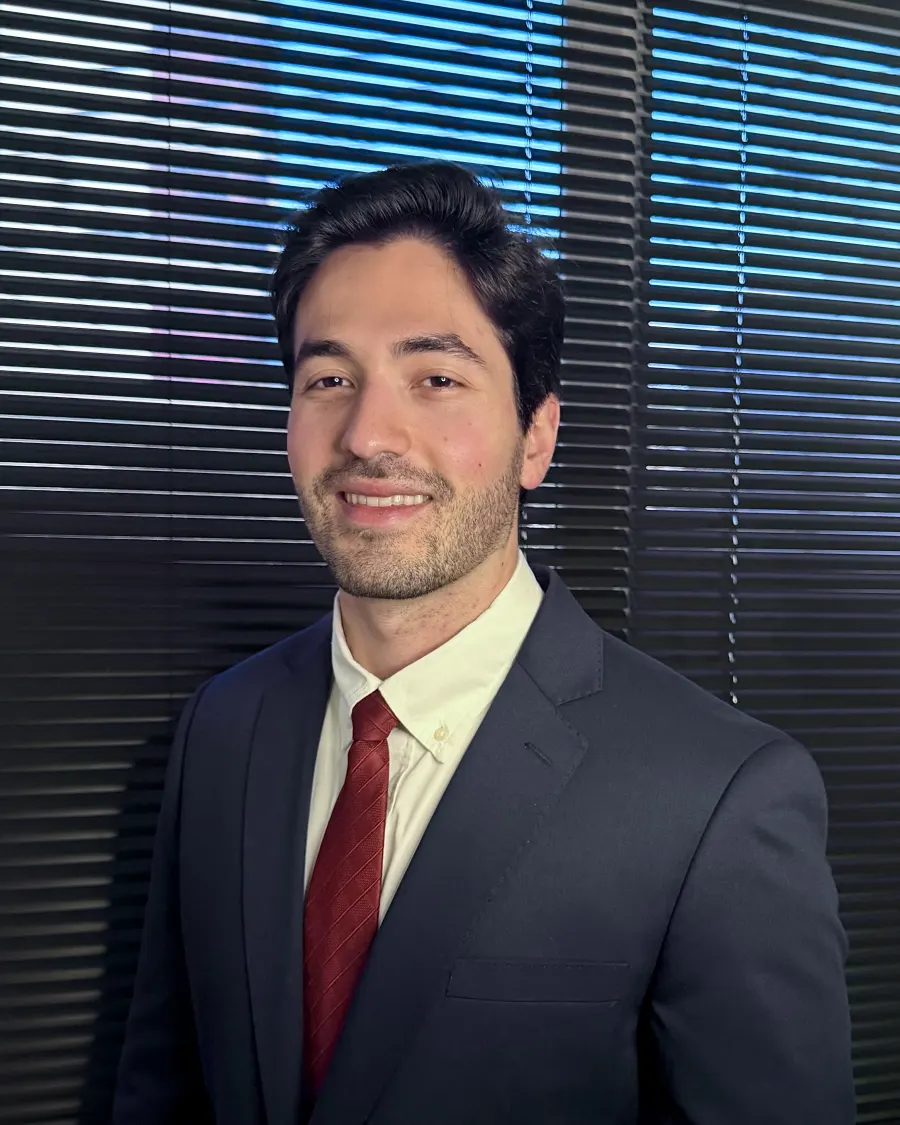
Retrato do advogado João Carlos Carús Guido sorrindo, de terno azul-marinho, camisa branca e gravata vermelha, diante de uma janela com persianas

Sobre o advogado

Dr. João Carlos Carús Guido

Advogado · OAB/RS 121.554

Atende pessoalmente cada cliente do escritório, do primeiro contato ao encerramento do caso, com atuação em Direito Empresarial, Agrário, Bancário, Civil, do Consumidor, do Trabalho, Contratos, Imobiliário e Sucessões.

Formação

  • Graduação

    Direito, Universidade Federal de Santa Maria (UFSM/RS)

  • Pós-graduação

    Direito Empresarial, Escola Brasileira de Direito (EBRADI)

  • Pós-graduação

    Direito Agrário, Fundação Escola Superior do Ministério Público (FMP)

Agendar atendimento

Valores

O que orienta cada decisão.

  1. 01

    Rigor técnico

    Estudo cuidadoso, fundamentação consistente e atenção aos detalhes em cada caso.

  2. 02

    Estratégia

    Análise das alternativas, dos riscos e das consequências para definir o caminho jurídico mais adequado.

  3. 03

    Clareza

    Comunicação objetiva e transparente, para que o cliente compreenda sua situação e participe das decisões.

  4. 04

    Proximidade

    Atendimento pessoal e relações construídas com base em confiança.

  5. 05

    Ética e inovação

    Atuação responsável e independente, com uso criterioso de tecnologia a favor da qualidade.

Áreas de atuação

Atuação consultiva e contenciosa.

Da prevenção à defesa em juízo, com foco em quem produz, empreende e cuida do próprio patrimônio.

Direito Empresarial

Constituição e organização de sociedades, acordos de sócios, contratos empresariais, reestruturações e prevenção de conflitos societários.

Direito Agrário e Agronegócio

Arrendamento e parceria rural, crédito rural, regularização de imóveis rurais, contratos do agro e planejamento patrimonial no campo.

Direito Bancário

Negociação e revisão de dívidas, análise de contratos bancários, superendividamento e defesa em execuções e buscas e apreensões.

Contratos

Elaboração, revisão e negociação de contratos civis e empresariais, com cláusulas claras e riscos previamente mapeados.

Direito Imobiliário

Due diligence na compra e venda, análise de matrícula e certidões, locações residenciais e comerciais e regularização de imóveis.

Família e Sucessões

Inventários judiciais e em cartório, testamentos, planejamento sucessório, pactos antenupciais e contratos de união estável.

Direito do Trabalho

Atuação na prevenção e solução de conflitos decorrentes das relações de trabalho, tanto na defesa de trabalhadores quanto de empregadores.

Direito do Consumidor

Atuação na defesa dos direitos dos consumidores em relações bancárias, contratuais e de consumo em geral.

Direito Civil

Atuação em questões patrimoniais, contratuais e obrigacionais, com assessoria preventiva e contenciosa.

Orientação jurídica

Por que consultar um advogado antes de decidir?

A maior parte dos prejuízos jurídicos não vem de grandes disputas, e sim de decisões do dia a dia tomadas sem orientação: um contrato assinado às pressas, um acordo aceito por impulso, um prazo que passou.

Consultar um advogado não significa entrar com um processo. Na maioria das vezes, significa justamente evitá-lo.

  1. Prevenir custa menos que remediar

    Uma análise prévia de contrato ou negociação costuma exigir uma fração do tempo, do dinheiro e do desgaste de um processo judicial que tenta desfazer um erro já consumado.

  2. Prazos não esperam

    No Direito, muitos direitos se perdem pelo simples decurso do tempo. Prescrição, decadência e prazos processuais correm mesmo quando a pessoa não sabe que eles existem.

  3. Equilíbrio na negociação

    Bancos, grandes empresas e seguradoras negociam sempre com assessoria jurídica. Ir sozinho à mesa é negociar em desvantagem técnica, muitas vezes sem saber o que é negociável.

  4. O que você assina vale contra você

    Confissões de dívida, renúncias, quitações e cláusulas de garantia produzem efeitos que muitas vezes não podem ser desfeitos depois. Entender antes de assinar é a proteção mais simples que existe.

  5. Informação correta evita ansiedade

    Uma conversa com um profissional transforma incerteza em um plano: quais são os riscos reais, quais são as alternativas e qual o próximo passo.

Sem orientação Depois do problema

  • Descoberta tardia de dívidas, ônus ou cláusulas desfavoráveis
  • Prazos perdidos e direitos que não podem mais ser exercidos
  • Acordos que confessam dívidas e renunciam a direitos
  • Processos longos, custas, honorários e desgaste emocional

Com orientação Antes de decidir

  • Riscos mapeados e explicados em linguagem clara
  • Contratos e acordos redigidos para proteger seus interesses
  • Negociação com fundamento técnico e conhecimento de causa
  • Decisões tomadas com segurança e previsibilidade

Perguntas e respostas

Situações em que quase ninguém procura um advogado e deveria.

Reunimos as dúvidas mais comuns de quem, por falta de orientação, acaba assumindo prejuízos que poderiam ser evitados.

Dívidas e bancosPreciso de advogado para negociar uma dívida com o banco?

Não é obrigatório, mas é uma das situações em que mais se perde dinheiro por falta de orientação. O banco negocia com equipes especializadas; o cliente, normalmente, sozinho e sob pressão.

Antes de aceitar uma proposta, um advogado pode verificar:

  • se os juros cobrados estão muito acima da média de mercado divulgada pelo Banco Central, o que pode caracterizar abusividade;
  • se houve cobrança de tarifas indevidas ou de seguros e produtos embutidos sem escolha livre (venda casada);
  • se a dívida já está prescrita ou próxima disso;
  • se a renegociação exige garantias novas, como imóvel, aval ou fiança, que colocam mais patrimônio em risco.

Renegociar sem análise pode significar confessar uma dívida maior do que a devida e renunciar ao direito de discuti-la depois.

Referências: Código de Defesa do Consumidor, arts. 39 e 51; Código Civil, art. 202, VI; Súmula 297 do STJ.

Dívidas e bancosEstou com muitas dívidas e não consigo pagar nem as contas básicas. Existe saída?

Sim. A Lei do Superendividamento (Lei 14.181/2021) permite que o consumidor de boa-fé reúna suas dívidas de consumo e proponha um plano de pagamento global, preservando o chamado mínimo existencial, ou seja, o necessário para a sua subsistência.

Esse procedimento pode ser feito por conciliação com todos os credores ao mesmo tempo e, se não houver acordo, por meio de processo judicial de revisão e repactuação.

Fazer acordos isolados com cada credor, sem estratégia, frequentemente compromete a renda e agrava o problema em poucos meses.

Referência: Código de Defesa do Consumidor, arts. 54-A a 54-G e 104-A a 104-C.

Dívidas e bancosAtrasei o financiamento do carro e recebi aviso de busca e apreensão. O que fazer?

Aja imediatamente. Nos contratos com alienação fiduciária, depois de cumprida a liminar de busca e apreensão, a lei prevê um prazo curto de 5 dias para o pagamento da integralidade da dívida pendente e de 15 dias para a apresentação de defesa.

Um advogado pode verificar a regularidade da notificação, os valores cobrados, a existência de cláusulas abusivas e as alternativas de negociação antes ou durante o processo.

Esperar o carro ser recolhido para só então buscar ajuda reduz drasticamente as opções disponíveis.

Referência: Decreto-Lei 911/1969, arts. 2º e 3º.

ImóveisVou comprar um imóvel. Não basta o corretor e o cartório?

Corretor e cartório têm papéis importantes, mas nenhum deles tem a função de defender exclusivamente os seus interesses. A compra de um imóvel costuma ser o maior investimento de uma vida e merece uma análise jurídica própria.

  • Análise da matrícula atualizada e de eventuais penhoras, hipotecas, usufrutos ou indisponibilidades;
  • Pesquisa de certidões do vendedor: ações que podem levar à anulação da venda por fraude contra credores ou à execução;
  • Verificação de dívidas de condomínio e IPTU, que acompanham o imóvel;
  • Redação de um contrato com prazos, multas e condições de pagamento equilibrados.

Contratos de gaveta e compras sem análise da situação do vendedor estão entre as principais causas de perda de imóveis já pagos.

ImóveisTenho um ponto comercial alugado. Preciso me preocupar com a renovação?

Sim, e com antecedência. A Lei do Inquilinato garante ao locatário comercial o direito à ação renovatória, desde que preenchidos alguns requisitos, como contrato escrito com prazo determinado que some ao menos 5 anos e exploração do mesmo ramo por 3 anos.

O ponto crucial é o prazo: a ação deve ser proposta entre 1 ano e 6 meses antes do fim do contrato. Perdida essa janela, o direito à renovação compulsória se perde.

Muitos empresários perdem o ponto que construíram por anos simplesmente porque ninguém os alertou sobre esse prazo.

Referência: Lei 8.245/1991, art. 51.

EmpresasVou abrir uma empresa com um sócio de confiança. Um contrato padrão de contador resolve?

O contrato social padrão atende ao registro, mas raramente resolve as questões que geram conflito entre sócios. Enquanto tudo vai bem, ninguém pensa nelas; quando surgem, já é tarde para negociar com calma.

  • Como será calculado o valor das quotas se um sócio sair (apuração de haveres)?
  • O que acontece em caso de falecimento, divórcio ou incapacidade de um sócio?
  • Quem decide, e com qual quórum, sobre investimentos, dívidas e entrada de novos sócios?
  • Um sócio pode abrir negócio concorrente?

Um bom contrato social e um acordo de sócios são mais baratos que uma dissolução litigiosa, que costuma durar anos.

EmpresasPosso assinar contratos com fornecedores e clientes sem revisão jurídica?

Pode, mas é nos detalhes que moram os riscos: multas desproporcionais, foro em outro estado, renovação automática, limitação de responsabilidade apenas para a outra parte, garantias pessoais dos sócios.

Uma revisão prévia permite negociar essas cláusulas enquanto ainda há margem, e cria padrões que a empresa pode reutilizar com segurança.

Assinar o modelo da outra parte sem revisão é aceitar que ela defina, sozinha, as regras do jogo.

AgroArrendamento e parceria rural feitos “no fio do bigode” têm validade?

Contratos agrários podem ser verbais, mas a falta de documento escrito gera insegurança para os dois lados: prova do prazo, do preço, da forma de pagamento, das benfeitorias e da destinação da área.

A legislação agrária prevê regras que muitos desconhecem, como prazos mínimos (em regra, 3 anos no arrendamento), o direito de preferência do arrendatário na venda do imóvel e na renovação do contrato, além de regras sobre benfeitorias.

Na falta de contrato claro, disputas sobre safra, prazo ou benfeitorias costumam acabar no Judiciário.

Referências: Lei 4.504/1964 (Estatuto da Terra), arts. 92 a 96; Decreto 59.566/1966.

AgroA safra frustrou e não vou conseguir pagar o crédito rural. O banco pode simplesmente executar?

O produtor que teve a capacidade de pagamento comprometida por frustração de safra, problemas climáticos ou de comercialização pode ter direito à prorrogação da dívida de crédito rural, nas condições previstas nas normas do Manual de Crédito Rural. O STJ entende que o alongamento, preenchidos os requisitos, não é mera faculdade do banco, mas direito do devedor.

O pedido deve ser bem documentado (laudos, perdas, fluxo de caixa) e, preferencialmente, feito antes do vencimento.

Assinar uma renegociação oferecida pelo banco, com juros e garantias novas, pode significar abrir mão de condições legais mais favoráveis.

Referências: Súmula 298 do STJ; Manual de Crédito Rural (MCR) do Banco Central.

Família e herançaUm familiar faleceu. Existe prazo para abrir o inventário?

Sim. O Código de Processo Civil determina que o inventário seja aberto em até 2 meses a contar do falecimento. Em diversos estados, o atraso gera multa sobre o imposto de transmissão (ITCMD).

Quando há consenso entre os herdeiros, o inventário pode, em muitos casos, ser feito em cartório, de forma mais rápida, sempre com a participação obrigatória de advogado.

Adiar o inventário trava a venda de bens, acumula encargos e costuma aumentar os conflitos familiares.

Referências: CPC, arts. 610 e 611; Resolução CNJ 35/2007 e alterações.

Família e herançaPlanejamento sucessório é só para quem tem muito patrimônio?

Não. O planejamento sucessório é útil para qualquer família que queira evitar conflitos, reduzir custos e garantir que a vontade do titular seja respeitada, especialmente quando há empresa familiar, imóveis rurais, filhos de relacionamentos diferentes ou herdeiros menores.

Testamento, doação com reserva de usufruto, organização societária do patrimônio e escolha adequada do regime de bens são alguns dos instrumentos possíveis, sempre dentro dos limites da legítima dos herdeiros necessários.

Sem planejamento, a sucessão é definida inteiramente pela lei, muitas vezes de forma diferente da que a família imaginava.

Família e herançaMoramos juntos há anos. Precisamos formalizar a união estável?

A união estável existe independentemente de papel, mas, sem formalização, aplica-se automaticamente o regime da comunhão parcial de bens, e a prova da data de início da relação pode se tornar objeto de disputa em caso de separação ou falecimento.

Uma escritura ou contrato de união estável permite definir o regime de bens e dá segurança a ambos, inclusive perante bancos, planos de saúde e previdência.

Referência: Código Civil, arts. 1.723 a 1.727.

ProcessosRecebi uma citação ou intimação judicial. Posso esperar para ver o que acontece?

Não. A citação dá início a prazos que, em regra, são curtos. Na maioria das ações cíveis, o prazo para contestar é de 15 dias úteis. Sem defesa no prazo, ocorre a revelia: os fatos alegados pela outra parte podem ser presumidos verdadeiros.

Procure um advogado assim que receber qualquer documento da Justiça, de um cartório ou de um órgão público, levando o documento completo e o envelope.

Muitas condenações acontecem não porque a pessoa não tinha razão, mas porque não se defendeu a tempo.

Referências: CPC, arts. 219, 335 e 344.

ProcessosMeu nome foi negativado por uma dívida que não reconheço. O que fazer?

A inscrição em cadastros de inadimplentes exige comunicação prévia ao consumidor e deve corresponder a uma dívida existente, exigível e no valor correto. Cobranças indevidas, fraudes com uso de documentos e dívidas já quitadas podem justificar a retirada da negativação e, conforme o caso, indenização.

Guarde comprovantes, protocolos e prints. Um advogado avalia a melhor estratégia, que pode ser extrajudicial.

Pagar uma dívida que você não reconhece “só para limpar o nome” pode ser interpretado como reconhecimento do débito.

Referências: CDC, arts. 42 e 43; Súmulas 359 e 385 do STJ.

O conteúdo desta página tem caráter exclusivamente informativo e educativo e não substitui a análise individualizada de um advogado. Cada caso possui particularidades que podem alterar completamente a solução jurídica adequada.

Como funciona

Um atendimento claro, do primeiro contato à solução.

  1. 01

    Primeiro contato

    Você nos conta, de forma breve, a sua situação e agendamos um atendimento presencial ou on-line.

  2. 02

    Análise do caso

    Estudamos documentos, prazos e riscos para entender o cenário com precisão.

  3. 03

    Estratégia

    Apresentamos as alternativas possíveis, com prós, contras e próximos passos em linguagem clara.

  4. 04

    Acompanhamento

    Você é informado de cada etapa e participa das decisões importantes.

Contato

Converse com um advogado antes de decidir.

Uma orientação no momento certo pode evitar anos de problemas. Entre em contato para agendar seu atendimento.

Localização

Rua Dr. Pantaleão, 270 – térreo
Santa Maria – RS

Como chegar